
Respuesta corta: Un seguro a todo riesgo para un eléctrico usado de gama media ronda los 400-700 € al año, y un terceros ampliado entre 200 y 400 €. Suele salir algo más caro que un equivalente de combustión porque la reparación y la batería elevan el coste de siniestro.
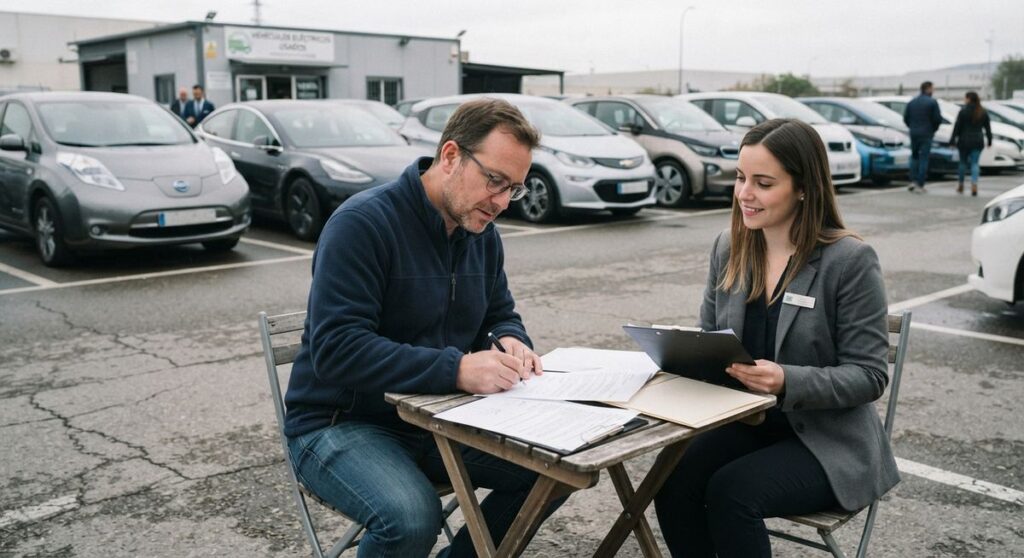
Asegurar un coche eléctrico tiene particularidades que no existen en los seguros tradicionales, principalmente porque el componente más caro de reparar no es el motor sino la batería. Conocer esto te ayuda a elegir una póliza que realmente te cubra.
Por qué el seguro de un eléctrico puede ser distinto
Muchas aseguradoras ya ofrecen pólizas específicas para eléctricos que incluyen cobertura para la batería, el cargador y el cable, elementos que un seguro genérico de coche de combustión no siempre contempla. Antes de contratar, comprueba explícitamente si la batería está cubierta ante daños por accidente, y si el cargador doméstico (wallbox) está incluido si lo tienes.
Factores que afectan al precio del seguro
- Potencia del motor eléctrico (a más potencia, prima más alta, igual que en combustión)
- Valor de mercado del coche y coste de reposición de la batería
- Antigüedad del conductor y siniestralidad previa
- Si el coche tiene sistemas de asistencia a la conducción, algunas aseguradoras aplican descuentos
Cómo se calcula exactamente la prima de un seguro para eléctrico
Las aseguradoras aplican un modelo de cálculo de riesgo que combina el valor de reposición del vehículo (incluyendo el coste estimado de sustitución de la batería en caso de siniestro total), la potencia del motor, el perfil del conductor y la siniestralidad histórica de modelos similares. A diferencia de un coche de combustión, el peso de la batería en el valor total del vehículo hace que el coste de una reparación tras un accidente pueda ser proporcionalmente mayor, lo que algunas aseguradoras trasladan a la prima anual.
Comparativa de coberturas entre pólizas a terceros, terceros ampliado y todo riesgo
| Tipo de póliza | Cobertura de batería tras accidente propio |
|---|---|
| Terceros básico | No cubre daños propios, solo a terceros |
| Terceros ampliado | Cobertura limitada, revisar condiciones específicas |
| Todo riesgo | Cobertura completa según condiciones contratadas |
El seguro obligatorio frente al seguro recomendado para un eléctrico
El seguro obligatorio a terceros cubre los daños que puedas causar a otros vehículos o personas, pero no protege tu propio vehículo ni tu batería en caso de accidente por tu culpa. Dado el alto coste de reposición de una batería dañada, muchos expertos recomiendan al menos una póliza a terceros ampliado con cobertura específica de batería, aunque suponga un coste adicional frente al seguro obligatorio mínimo.
Cómo influye la edad del coche en el tipo de seguro recomendado
Para coches eléctricos de más años con un valor de mercado ya reducido, algunos propietarios optan por reducir la cobertura a terceros ampliado en lugar de todo riesgo, calculando que el coste de la prima anual de todo riesgo no compensa frente al valor actual del vehículo. Esta decisión debe sopesar también el coste de sustitución de la batería, que no siempre baja al mismo ritmo que el valor general del coche.
Cuánto cuesta en euros: horquillas por tipo de coche
Estas son las horquillas anuales que se manejan en España para un conductor con antigüedad de carné y sin siniestros recientes. Un conductor novel puede duplicarlas.
Si lo que buscas es bajar la prima, mira qué compañías salen más baratas para eléctricos; y si dudas de las coberturas, aquí está qué cubre de más una póliza específica.
| Tipo de eléctrico usado | Terceros | Terceros ampliado | Todo riesgo con franquicia |
|---|---|---|---|
| Urbano pequeño (Twingo, Spring, e-up!) | 180-280 € | 260-380 € | 380-550 € |
| Compacto (Leaf, ZOE, e-208, Corsa-e) | 220-330 € | 300-450 € | 450-700 € |
| SUV compacto (Kona, Niro, e-2008, MG ZS) | 250-380 € | 350-520 € | 550-850 € |
| Compacto grande (ID.3, Born, Mégane E-Tech) | 260-400 € | 380-560 € | 600-900 € |
| SUV grande (Ioniq 5, EV6, Enyaq, Model Y) | 300-450 € | 430-650 € | 700-1.150 € |
| Berlina premium (Polestar 2, Model 3, i4) | 330-500 € | 480-720 € | 800-1.400 € |
Por qué suele salir más caro que un gasolina equivalente
- La batería es el 30-40 % del valor del coche. Un golpe que la comprometa puede declarar el siniestro total mucho antes que en un coche de combustión.
- Talleres autorizados. Trabajar en alta tensión exige personal certificado y menos talleres pueden hacerlo, lo que encarece la hora y alarga los plazos.
- Peso y prestaciones. Un eléctrico pesa más y acelera más, y los modelos de riesgo lo recogen.
- Recambios. En marcas recién llegadas los plazos de pieza son largos, y eso se paga en coche de sustitución.
En la práctica, cuenta con pagar entre un 10 y un 25 % más que por un equivalente de gasolina del mismo valor. Ese sobrecoste se compensa de sobra con lo que ahorras en combustible y mantenimiento, pero conviene tenerlo en el cálculo antes de comprar.
Coberturas que sí conviene mirar en un eléctrico
- Batería cubierta explícitamente en caso de accidente, incendio o inundación. No todas las pólizas la nombran; que aparezca por escrito.
- Cable de carga y wallbox. El cable Modo 3 cuesta varios cientos de euros y es de lo que más se roba. Comprueba si entra en la póliza del coche o necesita ir en la del hogar.
- Asistencia por quedarse sin carga. No todas las compañías lo cubren: algunas lo tratan como negligencia, igual que quedarse sin gasolina.
- Daños eléctricos por sobretensión durante la carga, tanto en el coche como en la instalación.
- Coche de sustitución con plazo amplio, por los tiempos de recambio.
- Valor de nuevo o valor venal: en un coche que se deprecia rápido, la diferencia entre ambas cláusulas son miles de euros.
Cómo pagar menos sin quedarte corto
- Declara el kilometraje real. Muchos eléctricos usados hacen menos de 12.000 km al año y hay pólizas de pago por uso que lo premian.
- Sube la franquicia en el todo riesgo si puedes asumir los primeros 300-600 €. Baja bastante la prima.
- Agrupa con el seguro del hogar, sobre todo si tienes wallbox: a veces cubre mejor la instalación.
- Compara al renovar, siempre. La prima de renovación casi nunca es la mejor oferta de esa misma compañía.
- Declara el aparcamiento en garaje: en eléctricos pesa más de lo habitual por el riesgo de robo del cable.
Cobertura de la batería
Algunas pólizas específicas cubren expresamente daños a la batería por accidente, algo que en pólizas genéricas antiguas podía quedar en una zona gris de interpretación por ser un componente de alto valor. Pregunta explícitamente si la batería está cubierta y hasta qué importe.
Cobertura del cargador y el cable
El cargador portátil y el cable de carga, si se dañan o son robados, pueden estar cubiertos en pólizas específicas para eléctricos, algo poco habitual en seguros de coches de combustión donde no existe un equivalente.
Asistencia en carretera adaptada
Algunas aseguradoras ofrecen servicios de asistencia específicos para eléctricos, como el traslado a un punto de carga en caso de quedarte sin batería, un servicio que un seguro genérico de asistencia en carretera no siempre contempla de la misma forma que el repostaje de un coche de gasolina.
Preguntas frecuentes
¿Existen seguros de pago por uso específicos para eléctricos?
Sí, algunas aseguradoras ofrecen pólizas de pago por kilómetro recorrido, una opción interesante si usas el coche con poca frecuencia, aunque no es una modalidad exclusiva de los eléctricos, sino disponible también para coches de combustión.
¿El historial de siniestros de mi anterior coche de combustión influye en el seguro del eléctrico?
Sí, tu bonificación por siniestralidad (el histórico de si has tenido accidentes o no) se traslada al nuevo seguro independientemente del tipo de motor del vehículo asegurado.
¿Puedo asegurar un eléctrico de importación sin problema?
Si, siempre que este correctamente matriculado y homologado en España; las aseguradoras evaluan el vehículo según sus caracteristicas técnicas registradas, independientemente de su país de procedencia original.
¿El seguro cubre daños causados por un fallo de carga en casa?
Depende de la póliza contratada; algunos seguros de hogar cubren daños eléctricos derivados de una mala instalación, mientras que el seguro del coche cubre daños al propio vehículo, por lo que conviene revisar ambas pólizas para evitar lagunas de cobertura.
¿Cambia el precio del seguro según la potencia de carga que uses habitualmente?
No directamente; el precio se basa en las caracteristicas del vehículo y el perfil del conductor, no en tus habitos concretos de carga, aunque un uso muy intensivo del vehículo puede reflejarse indirectamente en el kilometraje anual declarado.
¿Puedo bajar la cobertura del seguro a medida que el coche envejece?
Si, es una práctica habitual reducir progresivamente de todo riesgo a terceros ampliado a medida que el valor del vehículo disminuye, siempre valorando el coste de reposición de la batería en esa decisión.
¿El seguro es más barato si instalo un sistema de rastreo GPS?
Sí, muchas aseguradoras aplican descuentos si el vehículo cuenta con sistemas antirrobo homologados como el rastreo GPS, ya que reduce el riesgo de pérdida total por robo y facilita la recuperación del coche.
¿Debo avisar a mi seguro si cambio la batería del coche?
Sí, cualquier modificación relevante en el vehículo, incluida una sustitución de batería fuera de garantía, conviene comunicarla a la aseguradora para evitar problemas en caso de tener que tramitar un siniestro posterior.
¿Existen seguros específicos para cargadores domésticos instalados en el garaje?
Algunas pólizas de hogar permiten añadir una cobertura específica para el punto de recarga instalado, cubriendo daños eléctricos o incendios derivados de la instalación, algo que conviene revisar al asegurar la vivienda.
En resumen
El seguro y el mantenimiento de un eléctrico suelen salir más baratos a largo plazo, pero merece la pena comparar pólizas específicas para asegurarte de que la batería y el cargador quedan bien cubiertos.
Fuentes oficiales
Para comprobar por tu cuenta lo que explica esta guía, estas son las fuentes oficiales de referencia. Si algo cambia, manda siempre la versión oficial.
- Ley sobre responsabilidad civil y seguro en la circulación (BOE): el seguro obligatorio y qué cubre.
Artículos relacionados
- Cuánto se ahorra en mantenimiento con un coche eléctrico frente a uno de gasolina
- Qué hacer si el coche eléctrico se queda sin batería en carretera
- Compañías de seguros más baratas para coches eléctricos en España
- Seguro específico para coches eléctricos: qué cubre de más